车险在2020年费改之后,投保车险就由三大板块组成,分别是交强险、商业险、和车船税,其实是越来越简单了,没有之前那么复杂。
但是,我们仍然有很多车主和保险从业人员(非车险专职),对车险的险种构成和责任不是很清楚,今天小编就带大家用最通俗的语言,简单、明白地来看懂车险!
交强险
交通强制保险,必须购买,交强险具备一定社会稳定器的作用。
保:保第三方,保障的是被保机动车对第三方人/车/物造成的人员伤亡或者财产损失
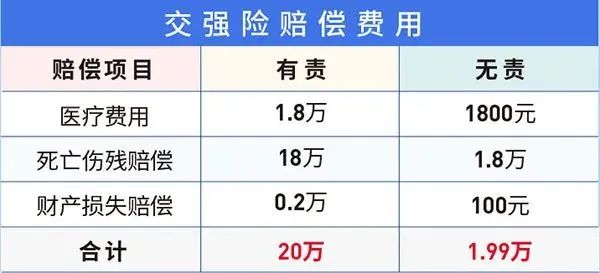
责任:分为有责赔偿限额和无责赔偿限额,具体见下表
不赔:1、受害人故意造成的交通事故的损失;2、非第三方的财产;3、间接损失;4、因交通事故产生的仲裁或者诉讼费用以及其他相关费用;
特殊功能:交强险具备垫付与追偿功能,在发生下列情况下,交强险可以在对应的责任限额内按照《国务院卫生主管部门组织制定的交通事故人员创伤临床诊疗指南》和《国家基本医疗保险标准》进行核实,对符合规定的抢救费用,进行垫付!对于垫付的抢救费用,保险人有权向致害人追偿。
垫付与追偿
驾驶人未取得驾驶资格的;
驾驶人醉酒的;
被保险机动车被盗抢期间肇事的;
被保险人故意制造交通事故的;
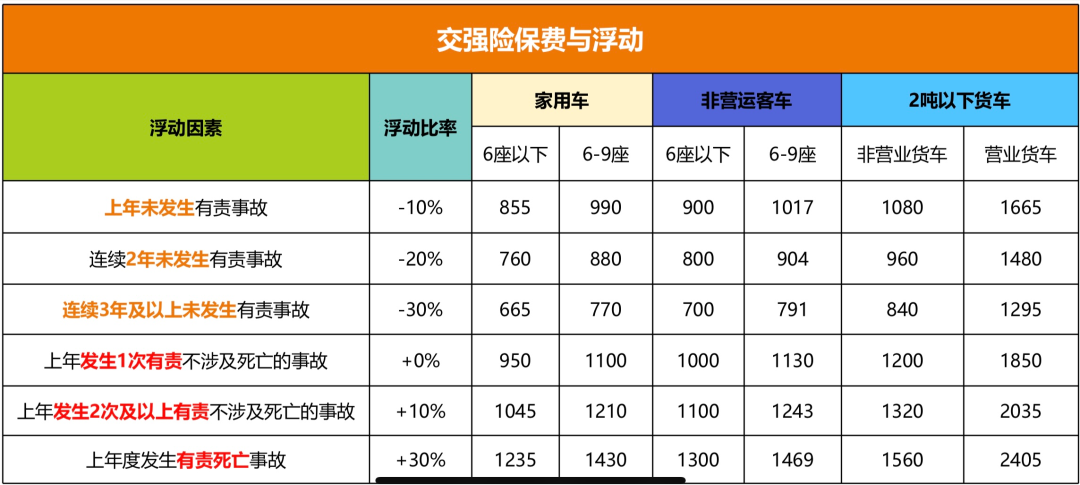
保费变化:影响交强险保费变化的有3个因素(动用了有责赔偿责任、脱保、过户)
所有保险公司交强险保费都是一样的,按照车辆类别不同,均有个初始保费(不打折,折扣系数为1),一旦车辆发生上诉3类情况,就会恢复到不打折的保费(甚至增加折扣,加费)
出险导致保费变化,见下表:
车船税
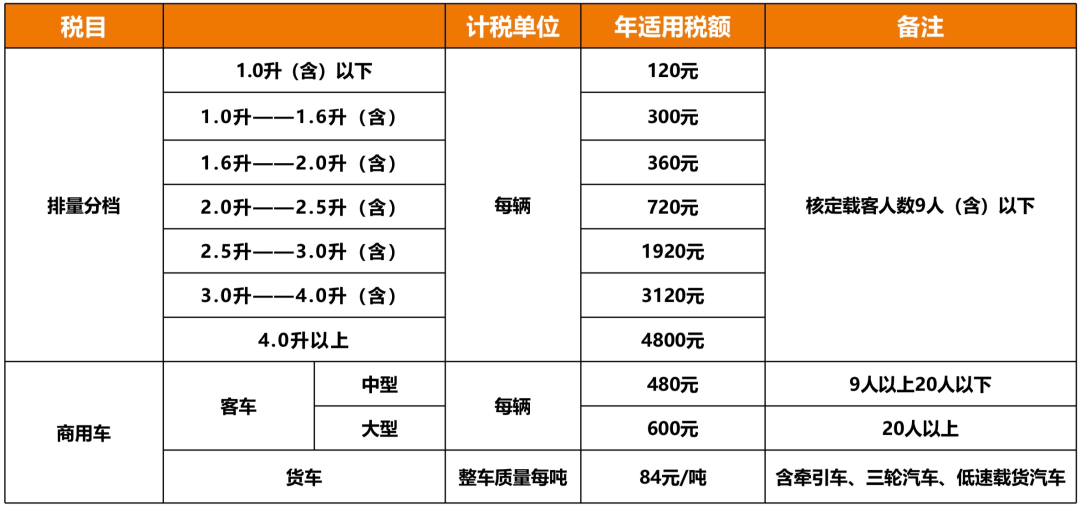
车船税属于保险公司代收的一项车辆使用税,只要是燃油车就需要缴纳,车船税和车子排量有关!
车船税明细见下表:
商业险
商业险是机动车非强制保险的险种统称,其中商业险包括了:车辆损失保险、第三者责任保险、车上人员责任保险三大主险,每种主险下面还有很多的附加险,我们一起往下看:
客户投保,可以按照自己的需要,选择对应的险种进行投保,如不知道如何选择,可以咨询专业的业务人员,帮助自己搭配适合于日常用车场景的险种。
一、车辆损失保险(主险)
保自己车的损失,其中包括,自然灾害、意外事故造成的机动车的直接损失;车辆被抢夺、抢劫、盗窃造成的直接损失;发生事故,为减少车辆损失支付的必要、合理的施救费用。
可能有人会问,之前买车险有发动机涉水险,玻璃险等,现在怎么没有了?
其实车险改革之后,这些险种均合并为车损险了,车损险包括了之前的盗抢险、玻璃单独破碎险、自燃险、发动机涉水险、指定修理厂、无法找到第三方特约,合并在了一起,统称“车辆损失保险”
一、车辆损失保险(附加险)
附加车身划痕险:保障机动车在使用过程中,发生无明显碰撞痕迹的车身划痕损失;保额一般为:2000元、5000元、10000元、20000元,客户可在投保时选择保额。
附加车轮单独损失险:保障机动车在使用过程中,因为自然灾害、意外事故,导致机动车未发生其他部位的损失,仅有车轮(含轮胎、轮毂、轮毂罩)单独的直接损失,保险公司进行赔偿的险种。
像自然磨损、腐蚀、故障、本身质量缺陷;或者未发生全车盗抢,仅车轮单独丢失这些则是不在责任范围之内。
千万不要主观认为,轮胎的一切损失都能赔
附加新增设备损失险:对车上新增加的设备进行附加投保的险种,保障机动车在使用过程中发生事故,造成新增设备的直接损坏,而进行赔偿的一种险种。
附加修理期间费用补偿险:这个险种是出险导致被保险机动车停驶,补偿修理期间费用,作为代步车费用或弥补停驶损失的一个险种。
保险金额=补偿天数×日补偿金额。补偿天数和金额在投保时和保险公司进行约定,最长约定时间不超过90天。
二、第三者责任保险(主险)
保障被保人或者其允许的驾驶人,驾驶被保的机动车发生意外事故,对第三者造成人身伤亡/财产直接损失,依法需要对第三者承担的损失赔偿责任,由保险公司对于超过交强险各分项责任赔付不足部分,进行赔偿的一种险种。(简单理解,先赔交强险,不够部分由三责险进行赔偿)。
简单理解,三责险主要就是弥补交强险保额的不足,主要功能是保障机动车对第三方人/车/物造成的人员伤亡/财产损失。
但是,需要注意的是,三责险是责任制保险,转移的是车主责任范围内应当对第三者承担的经济赔偿责任给保险公司承担,如车主没有责任,自然就没有赔偿。
二、第三者责任保险(附加险)
附加医保外用药责任险(三责):三责险主险对于人伤事故,赔付的是医保目录内合理用药,按照全国机动车赔案大数据分析得出结论,一般人伤事故,用到的医保目录外用药费用大约会占比总费用的30%左右,而买了医保外用药(三责)这个险种,医保外用药的费用也可以正常申请理赔,这个附加险价格不高,可以考虑。
反之,没买的话,医保外用药部分,就需要车主自行承担赔偿责任。
附加法定节假日限额翻倍险:这个险种指的是在法定节假日期间发生第三者责任保险范围内的事故,三责险的责任限额翻倍。
比如你买的200万的三责,那么,在国家法定节假日期间,你的三责险最高限额就是400万保额。
附加车上货物责任险:这个险种是针对拉货的,只有货车才有,投保了机动车第三者责任保险的营业货车(含挂车),可投保本附加险。货车还是有必要购买的
附加精神损害抚慰金责任险(三责):这个附加险,三责险可以附加,车上人员责任险也可以附加,如果只附加了三责险,那么,指的就是机动车对第三方造成了伤害,受害人提出精神损害赔偿请求,保险公司按照法院判定及保险合同约定对应该由被保人/机动车驾驶人进行赔偿给受害人的精神损害抚慰金,进行赔偿的一种险种。
超赔险(再保险):超赔险,是一种再保险产品,它允许原保险公司将超过其自身赔付限额的赔款责任转移给再保险公司,简单理解就是三责险保额赔完还是不够,就转移给再保险公司对超出三责险保额部分,继续进行赔偿的一类险种。一般是大型货车才会涉及到此类险种。
三、车上人员责任险(司机/乘客)—主险
保障的是被保人或其允许的机动车驾驶人,在使用被保机动车的过程中,发生意外事故,导致车上人员遭受人身伤亡,依法应当对车上人员承担的损害赔偿责任,转移给保险公司进行承担赔偿的一种险种。
这就需要按照责任划分比例,被保机动车属于什么责任,就按照其责任对应的比例进行承担。而并非单纯的意外险,这点大家一定要注意。
三、车上人员责任险(司机/乘客)—附加险
附加医保外用药责任险(司机/乘客):简单理解,和三责险的概念相当,车上人员责任险赔付的也是医保目录内合理用药,医保目录外不能赔付,这个附加险的作用就是解决医保目录外的赔偿责任。
附加精神损害抚慰金责任险(司机/乘客):同三责险概念相当,三责险受害对象是第三方,此项险种如果附加在车上人员责任险上面,对应的就是车上的司机/乘客。
另外部分保险公司,为了适应市场,还有一些另类小众附加险:
智能辅助驾驶软件损失补偿险:赔偿车辆全损导致智能辅助驾驶软件无法使用的损失。
火灾事故限额翻倍险:如果车辆起火导致他人伤亡或财产损失,提高第三者责任保险的赔偿限额。
电池故障保险:针对新能源汽车的电池系统提供保障,包括电池故障、损坏等风险。
当然除了上述险种之外,各家保险公司还会推出“非车“出来,简单理解就是一个意外险,主要特点是价格便宜,性价比高,但是,不是车险,只是搭配车险一起销售而已,各家保险公司都有非车类险种,但是大家要注意,有的保险公司非车险是”跟车“走的,有的保险公司非车险是”跟被保人“走的。
看起来险种非常多,不知道怎么选择?
一般常见组合主要如下,车主们可以参考:
低端版:交强险+三责险+医保外用药责任险(三责)
中端版:交强险+车损险+三责险+医保外用药责任险(三责)
高端版:交强险+车损险+三责险+医保外用药责任险(三责)+车上人员责任险(司机+乘客)+医保外用药责任险(司机+乘客)+非车(意外险)
个性版:平时用车有个性化需要,如爱玩改装、爱出去旅游等,可以按照日常用车场景,附加各类附加险!